Une approche née d'une réalité concrète
Des experts financiers qui ont observé les mêmes erreurs se répéter dans les foyers à double revenu
La plupart des conseils financiers supposent qu'un revenu supplémentaire se gère seul. Ce n'est pas ce que les données montrent. Les ménages qui intègrent un second revenu sans méthode structurée reproduisent les mêmes comportements : les dépenses augmentent au même rythme que les rentrées, et l'avantage s'évapore. Cette plateforme a été conçue pour corriger précisément ce mécanisme, avec des outils adaptés à la réalité des foyers suisses.
Conçu pour les foyers à double revenu
Chaque outil et chaque approche tient compte de la dynamique spécifique aux ménages gérant deux sources de revenus distinctes.
Méthodologie d'intégration en trois étapes
Un cadre structuré — diagnostic, allocation, ancrage — pour que le second revenu renforce le patrimoine sans alimenter l'inflation de style de vie.
Ancrage dans le contexte réglementaire suisse
Les recommandations respectent les spécificités fiscales et sociales de la Confédération helvétique, sans généralisation hors contexte.
Accompagnement orienté vers la durabilité
L'objectif n'est pas la performance à court terme mais la cohérence entre les ressources disponibles et les arbitrages financiers du foyer.
Les spécialistes derrière la plateforme et leur expertise
L'équipe réunit des conseillers financiers, des analystes de budget domestique et des
spécialistes de la planification patrimoniale familiale. Chaque membre apporte une lecture
différente du même problème : comment un second revenu peut renforcer un foyer plutôt que
diluer ses efforts d'épargne. La complémentarité des profils est délibérée — elle
reflète la complexité réelle des situations que rencontrent les ménages suisses.
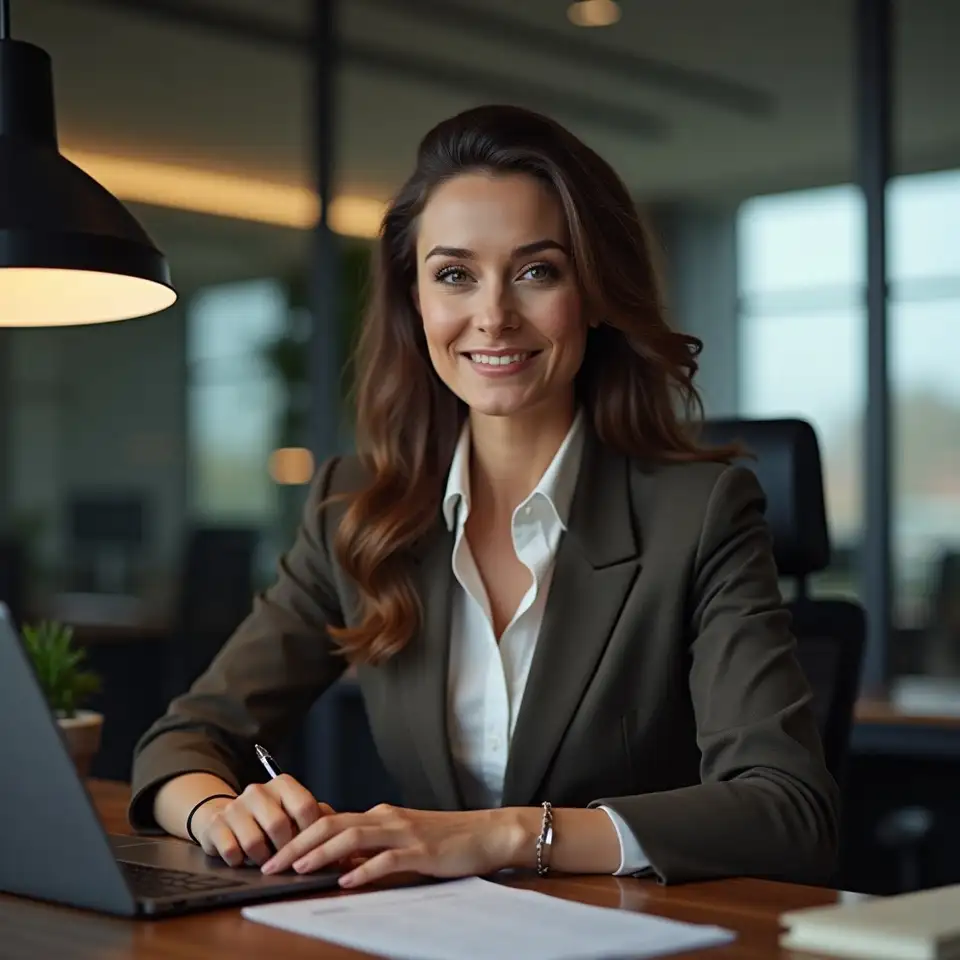
Claire Fontaine, Responsable des consultations ménages
Responsable des consultations ménages et allocation budgétaire
Genève, Suisse
Domaines de compétence principaux
Allocation de revenus multiples
Analyse des comportements de dépense
Planification domestique structurée
Accompagnement décisionnel en couple
Claire Fontaine a passé une partie significative de sa carrière à observer comment les foyers réagissent à un changement de revenu. Son constat de départ est simple : l'argent supplémentaire ne se gère pas comme l'argent habituel. Elle a développé un protocole d'accompagnement fondé sur l'analyse des flux existants avant toute recommandation, pour éviter que les nouvelles ressources ne se dissolvent dans des dépenses non planifiées.
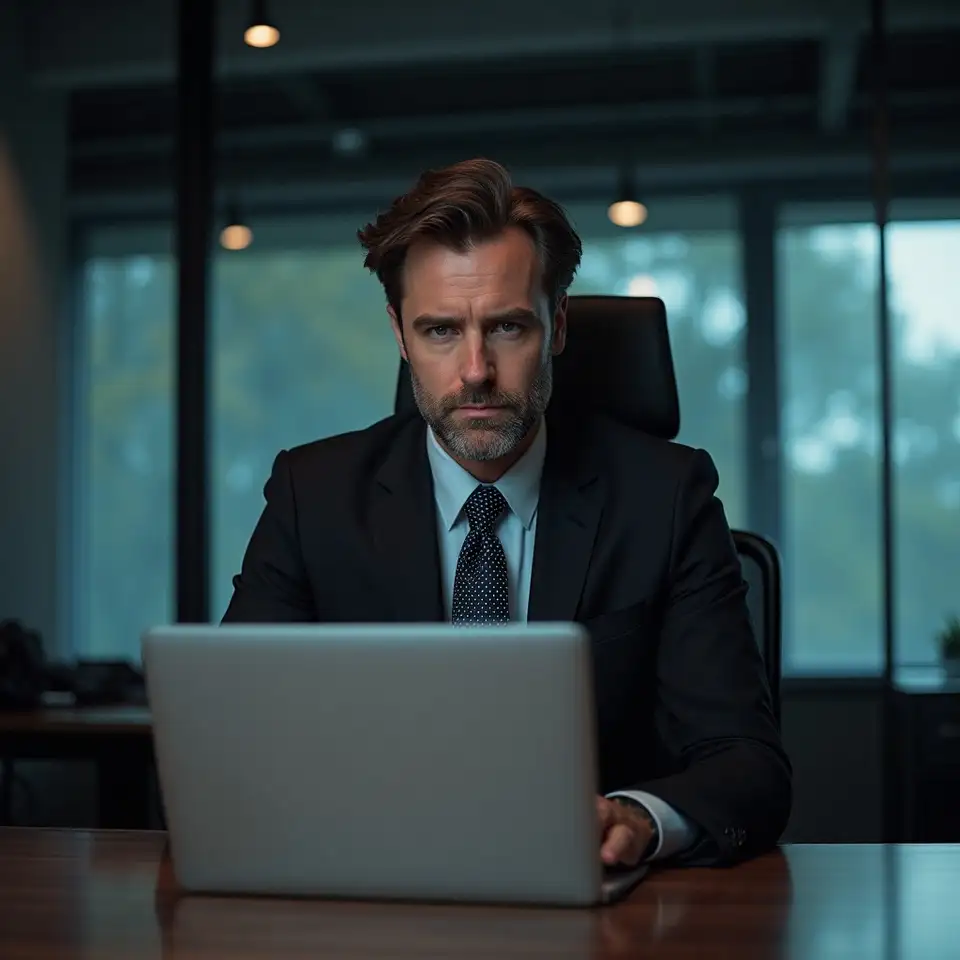
Marc Thibault, Analyste en planification patrimoniale familiale
Analyste senior en planification patrimoniale familiale
Zurich, Suisse
Domaines de compétence principaux
Structuration patrimoniale familiale
Arbitrages fiscaux cantonaux
Modélisation des scénarios de revenu
Révision des allocations long terme
Marc Thibault aborde chaque dossier comme un système, non comme une liste de décisions isolées. Son approche repose sur la modélisation des interactions entre le revenu principal et le revenu secondaire, en tenant compte des spécificités cantonales suisses. Il considère que la plupart des erreurs d'allocation ne sont pas des erreurs de calcul, mais des erreurs de cadrage — et c'est là qu'il intervient.
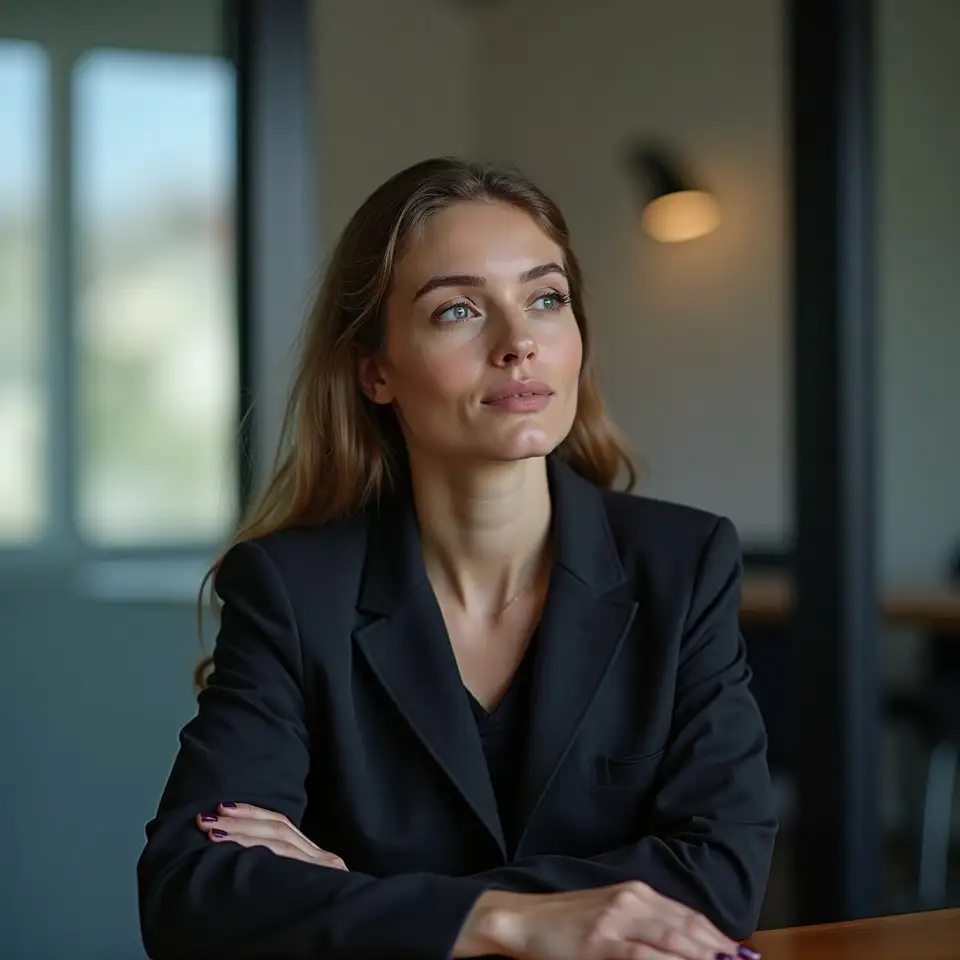
Sophie Blanc, Spécialiste en comportement financier des ménages
Spécialiste en comportement financier et biais décisionnels
Lausanne, Suisse
Domaines de compétence principaux
Biais cognitifs liés à l'argent
Dynamiques financières en couple
Ancrage des habitudes d'épargne
Révision des priorités budgétaires
Sophie Blanc s'intéresse aux raisons pour lesquelles les bonnes intentions ne suffisent pas. Elle étudie les mécanismes par lesquels un foyer, même bien informé, reproduit des comportements contraires à ses propres objectifs. Son travail consiste à identifier ces boucles et à proposer des ajustements structurels — non des injonctions morales — pour que l'intégration d'un second revenu produise un effet durable.
Antoine Merle, Coordinateur des ressources et outils pratiques
Coordinateur des ressources pratiques et suivi des utilisateurs
Berne, Suisse
Domaines de compétence principaux
Conception d'outils de suivi budgétaire
Accompagnement opérationnel des foyers
Simplification des processus financiers
Coordination des phases de diagnostic
Antoine Merle traduit les analyses en outils utilisables. Il s'assure que ce que les conseillers recommandent peut effectivement être mis en pratique par un ménage ordinaire, sans formation préalable ni vocabulaire technique. Son rôle est de réduire la friction entre la compréhension d'un problème et sa résolution concrète — parce qu'un bon conseil inapplicable reste un conseil manqué.
Ce qui guide chaque décision
Cinq principes qui structurent la façon dont la plateforme conçoit et délivre ses
recommandations aux foyers
01
Clarté avant tout
Un conseil financier qui nécessite une formation pour être compris est un conseil mal formulé. La plateforme part du principe que la clarté n'est pas une concession pédagogique, c'est une exigence de rigueur. Chaque recommandation est rédigée pour être comprise par un foyer ordinaire, sans sacrifier la précision technique. Cela implique de résister à la tentation du jargon — non parce qu'il est inexact, mais parce qu'il crée une distance inutile entre l'analyse et la décision. Lorsqu'un concept exige une explication, celle-ci est intégrée directement, sans renvoi à un glossaire ou à une session complémentaire. La clarté est ici un standard opérationnel, pas un effort de vulgarisation.
Accessibilité structurelle
Les outils et les approches proposés sont conçus pour fonctionner dans des situations ordinaires — pas dans des scénarios idéaux où toutes les variables sont maîtrisées. Un foyer suisse à double revenu fait face à des contraintes réelles : des charges fixes, des priorités qui évoluent, des décisions prises sous pression. La plateforme ne suppose pas de situation de départ parfaite. Elle part de ce qui existe et propose des ajustements progressifs, ancrés dans la réalité des ressources disponibles. L'accessibilité ne signifie pas la simplification à outrance — elle signifie que les outils s'adaptent aux foyers, et non l'inverse. C'est une distinction qui change profondément la nature de l'accompagnement.
Responsabilité partagée
La relation entre la plateforme et ses utilisateurs repose sur une répartition honnête
des rôles. La plateforme fournit des cadres d'analyse, des outils de structuration
et des points de repère. Les décisions finales appartiennent au foyer. Ce partage
n'est pas une précaution juridique — c'est une position de fond sur ce que
signifie accompagner sans substituer son jugement à celui de l'autre. Un foyer qui
comprend pourquoi une allocation est recommandée est mieux équipé qu'un foyer qui
applique une instruction sans en saisir la logique. La transparence sur les limites de
chaque recommandation fait partie intégrante de l'accompagnement, au même titre que
la recommandation elle-même.
Cohérence dans la durée
L'intégration d'un second revenu n'est pas un événement ponctuel — c'est un ajustement qui doit tenir dans le temps, face aux imprévus, aux changements de situation et aux tentations de dépenses non planifiées. La plateforme conçoit ses approches pour être durables, pas pour produire un effet immédiat qui s'érode dans les mois suivants. Cela signifie que certaines recommandations sont délibérément prudentes, préférant un ancrage solide à une optimisation rapide. La cohérence dans la durée est aussi une forme de respect pour le travail que représente l'acquisition d'un revenu supplémentaire — ce travail mérite une intégration qui en préserve la valeur réelle sur le long terme.
05
Rigueur sans rigidité
Les cadres méthodologiques proposés sont structurés, mais ils ne sont pas des dogmes. Chaque foyer présente une configuration unique — en termes de revenus, de charges, de composition familiale et d'objectifs. La rigueur de l'approche tient à la qualité de l'analyse initiale et à la cohérence des principes appliqués, pas à l'uniformité des solutions proposées. La plateforme distingue ce qui doit rester stable — les principes d'allocation, les règles d'ancrage de l'épargne — de ce qui doit s'adapter — les seuils, les délais, les priorités. Cette distinction est au cœur de ce que signifie une approche rigoureuse sans tomber dans la rigidité qui rend un conseil inapplicable.
Reconnaissances et distinctions obtenues
Prix de l'innovation en conseil ménager
Distinction décernée par un jury de professionnels de la finance domestique pour l'approche structurée d'intégration des revenus secondaires dans les foyers suisses.
Certification de conformité réglementaire suisse
La plateforme a obtenu une certification attestant que ses pratiques respectent les exigences réglementaires applicables aux services de conseil financier en Confédération helvétique.
Mention spéciale en transparence financière
Reconnue pour la clarté de ses communications et l'absence de promesses trompeuses dans ses recommandations destinées aux ménages à double revenu en Suisse romande.
Sélection par un réseau de conseillers indépendants
Retenue parmi un groupe restreint de plateformes recommandées par un réseau de conseillers financiers indépendants actifs en Suisse pour la qualité de ses cadres méthodologiques.
Ils nous font confiance
Nombreux partenaires
Des organisations reconnues qui collaborent avec la plateforme pour accompagner
les foyers suisses